
La economía nacional muestra señales incipientes de recuperación: la
inversión fija bruta creció 2.4% anual en mayo y la actividad industrial
0.8% en junio, aunque las manufacturas permanecieron en contracción
(-1.2%).
La inflación de Jalisco fue de 4.42% en julio, la segunda más alta del
país, frente a 3.12% nacional; la brecha alcanzó 1.30 puntos
porcentuales, la mayor desde julio de 2019k.
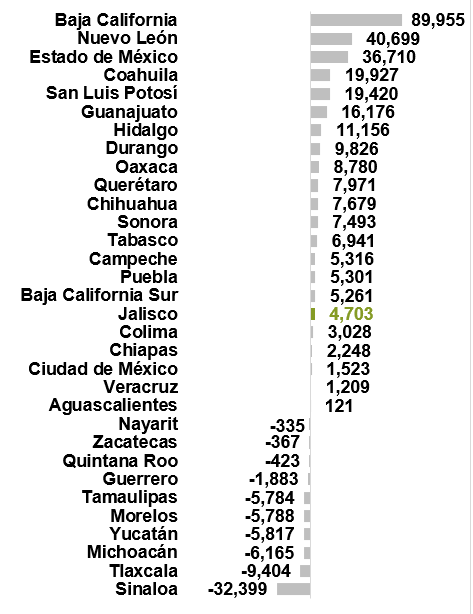
El mercado laboral de Jalisco continúa debilitándose: entre enero y julio
se generaron sólo 4,703 empleos formales, 64.6% menos que un año
antes, y se perdieron 2,007 registros patronales.
La inflación nacional descendió a 3.12% en julio, su nivel más bajo
desde mayo de 2020, mientras que la canasta alimentaria disminuyó por
tercer mes consecutivo.
Situación en Jalisco
En Jalisco, el panorama es más complejo. Aunque la actividad industrial repuntó en
abril y las remesas volvieron a crecer en el segundo trimestre, persiste el
debilitamiento del mercado laboral: entre enero y julio se generaron apenas 4,703
empleos formales y se perdieron 2,007 registros patronales. A ello se suma una
inflación de 4.42%, la segunda más alta del país y 1.30 puntos porcentuales superior
a la nacional. En su conjunto, los indicadores muestran algunas señales de
recuperación productiva, pero un mercado laboral debilitado y presiones sobre el
costo de vida considerablemente mayores que las observadas a nivel nacional
Capturing Everyday Beauty
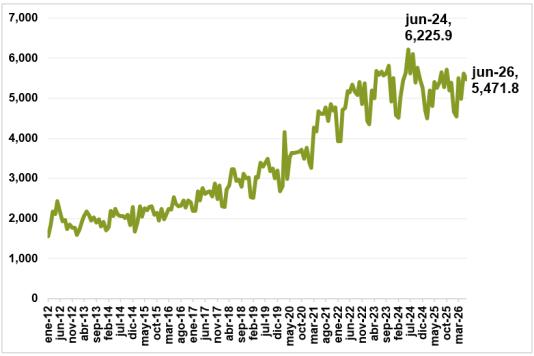
En junio de 2026, el ingreso por remesas a México se ubicó en 5,471.8 millones de
dólares, lo que representó un crecimiento anual de 4.2% (Gráficas 1 y 2). Con este
resultado, las remesas acumularon cinco meses consecutivos con variaciones anuales
positivas, después de las caídas observadas durante buena parte de 2025. Sin
embargo, la recuperación continúa siendo moderada: el monto recibido en junio se
mantuvo 12.1% por debajo del máximo de 6,225.9 millones de dólares registrado en
junio de 2024, y las tasas de crecimiento recientes permanecen lejos de los incrementos
de dos dígitos observados entre 2020 y 2022
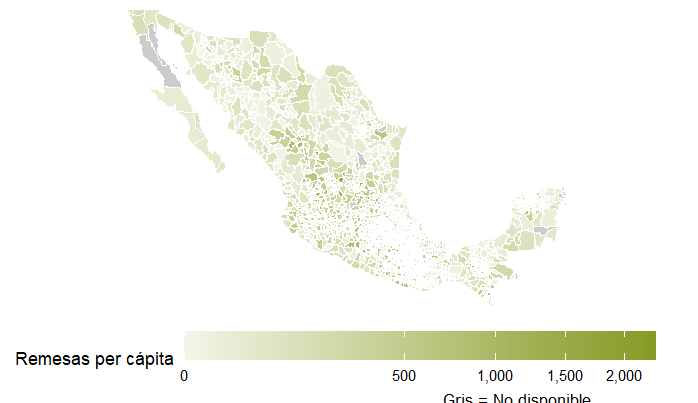
Remesas por Estado
Inversión Fija Bruta en mayo
“La formación bruta de capital fijo (FBCF) constituye uno de los principales
determinantes del crecimiento económico de largo plazo, ya que refleja la capacidad de
la economía para ampliar su infraestructura, incorporar tecnología y elevar su capacidad
productiva. Después de la prolongada contracción observada desde finales de 2024,
los resultados de abril y mayo de 2026 muestran señales de recuperación; sin embargo,
su composición continúa siendo heterogénea y todavía es prematuro considerar que se
ha iniciado una trayectoria sostenida de crecimiento
Mega Proyectos Institucionales
En mayo de 2026, la inversión fija bruta creció 2.4% anual, después del incremento de
5.2% registrado en abril y de la caída de 2.7% de marzo (Tabla 3). Con ello, el indicador
acumuló dos meses consecutivos de crecimiento, tras una racha de diecinueve meses
sin variaciones anuales positivas. Si bien estos resultados representan una mejoría
respecto del comportamiento observado durante 2025 y los primeros meses de 2026,
la moderación del crecimiento entre abril y mayo muestra que la recuperación aún es
incipiente.
La evolución de la inversión fija bruta permite dimensionar la magnitud del deterioro
previo (Gráfica 4). Después de alcanzar tasas de crecimiento de dos dígitos durante
buena parte de 2022 y 2023, y un máximo reciente de 19.7% anual en octubre de 2023,
la inversión comenzó a perder dinamismo durante 2024 y entró en una fase contractiva
a partir de septiembre de ese año. La caída se profundizó durante 2025, hasta alcanzar
-9.4% anual en agosto, antes de comenzar a moderarse hacia finales del año. Los
resultados positivos de abril y mayo de 2026 interrumpen esta tendencia, pero el
crecimiento permanece considerablemente por debajo del observado durante el ciclo
expansivo previo.
Una realidad distinta
La desagregación por tipo de inversión muestra además un cambio importante en la
composición del crecimiento (Gráfica 5). La construcción aumentó 2.0% anual en mayo,
después de crecer 8.9% en abril. Sin embargo, mientras la construcción residencial
pasó de un crecimiento de 16.4% en abril a una caída de 5.4% en mayo, la no
residencial aceleró de 2.2% a 11.8% (Tabla 3). Esta reversión en apenas un mes
muestra que la recuperación de la construcción todavía no es generalizada y que su
impulso reciente se ha desplazado entre sus distintos componentes.
Por su parte, la inversión en maquinaria y equipo creció 2.5% anual, ligeramente por
encima de la construcción y después de aumentar 1.1% en abril. No obstante, persiste
una marcada divergencia según el origen de los bienes de capital. La maquinaria y
equipo importados aumentaron 8.9%, mientras que los de origen nacional disminuyeron
7.7%. Dentro de estos últimos, el equipo de transporte cayó 5.0% y la maquinaria,
equipo y otros bienes 9.1%. En contraste, ambos componentes importados registraron
crecimiento. Así, aunque los resultados de abril y mayo muestran una mejoría, la
recuperación de la inversión todavía es incipiente y se concentra en componentes
específicos
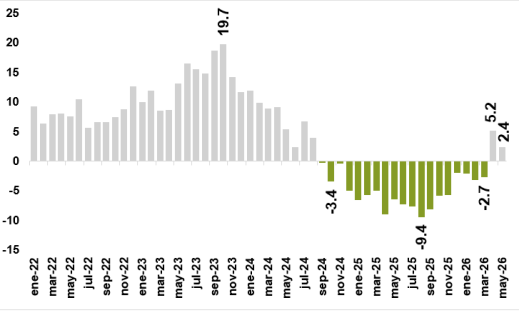
Variación porcentual anual de la
inversión fija bruta, enero 2022 – mayo 2026,
cifras desestacionalizadas
La actividad industrial constituye uno de los principales indicadores del desempeño de
la economía real, ya que refleja la evolución de sectores estratégicos como las
manufacturas, la construcción, la minería y la generación de energía. Su
comportamiento resulta particularmente relevante porque permite evaluar si el
dinamismo observado en la inversión y el consumo se traduce en una mayor producción
nacional. En junio de 2026, el Indicador Mensual de la Actividad Industrial (IMAI) registró
un crecimiento anual de 0.8%, después de avanzar 0.2% en mayo y 1.8% en abril (Tabla
5).
Con este resultado, la actividad industrial acumuló tres meses consecutivos de
crecimiento, después de las contracciones registradas en febrero y marzo (Gráfica 8).
Esto representa una mejoría frente a la debilidad que caracterizó buena parte de 2024
y 2025; sin embargo, las tasas recientes permanecen muy por debajo del dinamismo
observado en 2022 y 2023, cuando el crecimiento industrial superaba recurrentemente
el 4%. Por ello, los últimos datos apuntan más hacia una salida gradual del periodo de
contracción que hacia una recuperación vigorosa de la industria.
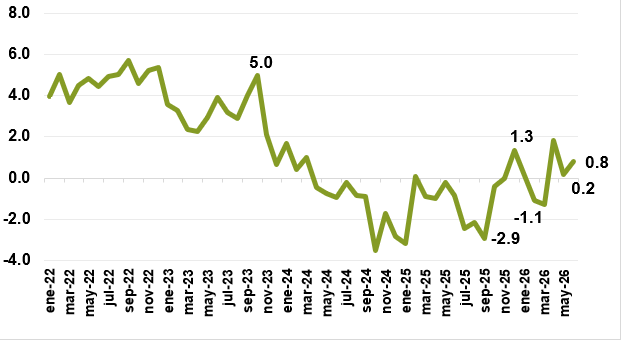
Indicador Mensual de la Actividad
Industrial (IMAI), variación porcentual anual, enero
2022-junio 2026, cifras desestacionalizadas
Por sectores, la minería registró el mayor crecimiento, con 7.0% anual, apoyada por un
incremento de 3.0% en la extracción de petróleo y gas. La construcción aumentó 4.2%,
revirtiendo la caída de 0.5% observada en mayo. A su interior, la edificación creció 3.9%,
mientras que las obras de ingeniería civil avanzaron 8.5%, después del fuerte
incremento de 13.3% registrado el mes anterior. Estos resultados muestran una
recuperación de la construcción, aunque con variaciones importantes entre meses y
componentes.
Las industrias manufactureras continúan siendo el principal foco de debilidad, al
registrar una contracción anual de 1.2% en junio, mayor a las caídas de abril (-0.3%) y
mayo (-0.4%). Persisten retrocesos en ramas relevantes como la fabricación de
insumos textiles (-8.4%), accesorios y equipo eléctrico (-6.8%), equipo de transporte
(-4.9%), productos minerales no metálicos (-4.4%) y plástico y hule (-4.3%). En
contraste, algunas actividades muestran un desempeño favorable, entre ellas la
fabricación de maquinaria y equipo (4.0%), la industria química (3.6%) y la fabricación
de equipo de computación, comunicación y componentes electrónicos (3.0%).
Mercado Laboral
En julio de 2026 se tenían registrados 1,013,054 patrones en el IMSS, lo que representa
una disminución anual de 2.5% (Gráficas 13 y 14). La reducción del registro patronal
continúa siendo una de las principales señales de debilidad del mercado laboral formal.
Si bien la tasa anual de caída se ha estabilizado alrededor de -2.5% durante los últimos
meses, el número de patrones continúa disminuyendo. En comparación con el máximo
alcanzado en noviembre de 2023, el país cuenta con 64,829 registros patronales
menos, reflejando un entorno todavía poco favorable para la creación y permanencia
de unidades económicas formales.
Entre diciembre de 2025 y julio de 2026 se perdieron 16,226 registros patronales (Tabla
9). La disminución fue generalizada entre las principales divisiones económicas y se
concentró principalmente en el comercio (-5,463), los servicios para empresas,
personas y el hogar (-4,782) y la industria de la transformación (-2,536). Sin embargo,
el comportamiento por tamaño resulta aún más revelador (Tabla 10). Los patrones con
un solo trabajador (-7,006) y aquellos con entre dos y cinco trabajadores (-7,841)
explicaron más de 90% de la reducción acumulada. En contraste, los establecimientos
con entre 51 y 500 trabajadores registraron incrementos.
Si bien el IMSS ha señalado que parte de esta disminución responde a procesos de
depuración y actualización de registros, la persistencia de la tendencia descendente y
su consistencia con otros indicadores económicos sugieren un entorno de menor
dinamismo para las empresas formales. A ello se suma el incremento acumulado del
salario mínimo y la reforma al sistema de pensiones de 2021, que han elevado los
costos asociados a la contratación formal, particularmente para las unidades
económicas de menor tamaño. En conjunto con la debilidad de la actividad industrial y
un entorno de elevada incertidumbre, estos factores pueden estar dificultando la
permanencia y creación de pequeños empleadores formales
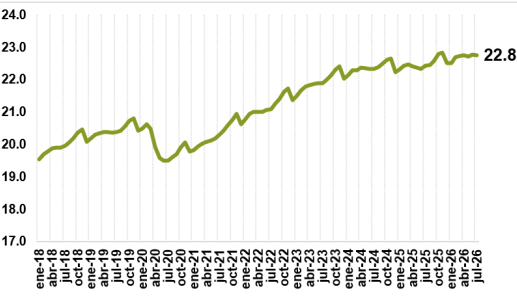
Trabajadores asegurados en el IMSS a
nivel nacional, millones de personas, enero 2018-
julio 2026
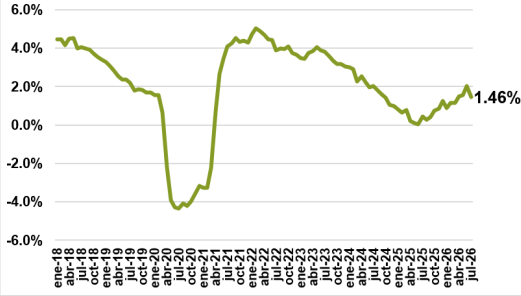
En resumen, los resultados muestran un mercado laboral formal que continúa
creciendo, pero con señales de moderación y fuertes diferencias sectoriales y
regionales. La menor tasa anual observada en julio, la pérdida mensual de puestos de
trabajo, el deterioro persistente del registro patronal y la debilidad de la actividad
industrial sugieren que la generación de empleo durante el resto de 2026 podría
mantenerse por debajo de los niveles observados durante los años de mayor
expansión.
Información de INEGI e ITESO