
En el dintel de las oficinas de los directores financieros en México, se suele colgar una espada de Damocles invisible: la del flujo de caja. No es extraño que, tras una década de crecimiento sostenido, un empresario despierte con la amarga sensación de que, aunque las ventas relumbran en el papel, la tesorería bosteza con una profundidad cavernosa. La salud real del negocio no se mide por el volumen de facturación —ese vanidoso indicador que alimenta el ego en las comidas de negocios—, sino por la capacidad de convertir ese esfuerzo en oxígeno líquido.
En el ecosistema de nuestras empresas medianas, donde el acceso al crédito bancario tradicional suele presentar una “brecha de financiamiento” que a nivel global se cuenta por billones de dólares, entender la finura de nuestra estructura de capital no es un lujo decorativo, sino una condición de supervivencia. Como bien decía Miguel de Unamuno:
“Jamás desesperes, aun estando en las más sombrías afflicciones, pues de las nubes negras cae agua limpia y fecundante”
La cuestión técnica, querido lector, es si tenemos el cántaro financiero listo o si el flujo se nos escapa entre las manos por grietas que, por falta de rigor o exceso de confianza, no hemos querido ver.
Pruebas de Realidad: El Peso de los Medianos sobre el Mundo
Para dimensionar el terreno que pisamos, debemos reconocer que las empresas medianas no son “negocios chiquitos”; son el sistema circulatorio de la economía global. Representan el 90% de las unidades de negocio y generan más del 50% del empleo mundial. En México, son ustedes quienes sostienen el tejido social y la innovación. Sin embargo, nos enfrentamos a una ironía cruel: siendo los más importantes, son los que más barreras encuentran en la banca tradicional.
¿Por qué el banco le pide hasta el acta de nacimiento de su mascota para un crédito de capital de trabajo? La respuesta reside en los altos costos operativos y la “asimetría de información”. Para una institución financiera tradicional, procesar un crédito de cinco millones de pesos cuesta casi lo mismo que uno de quinientos millones, pero con una fracción de la rentabilidad. Además, ellos suelen ver una sombra borrosa a través de estados financieros que, seamos honestos, a veces parecen redactados más con la creatividad de un novelista que con el rigor de un analista técnico. Como advertía Peter Drucker:.
Porque lo que no se mide no se puede gestionar
y si el banco no puede medir su riesgo con nitidez, simplemente le cerrará la ventilla, porque hasta en el cielo hay niveles, dependiendo su tamaño es evaluada su empresa:
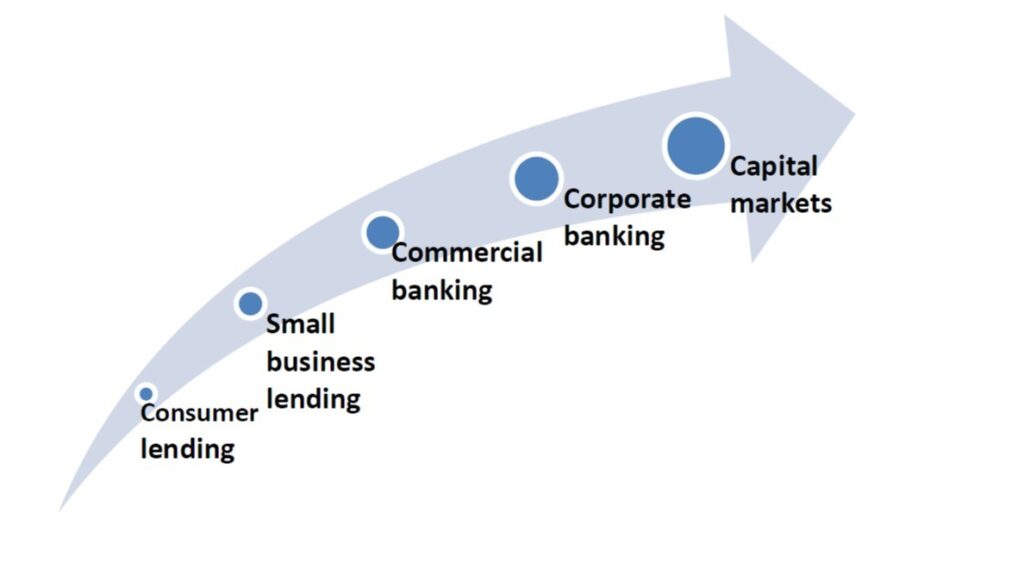
Hablando de niveles… ¿ Desde que nivel se le está siendo atendida a su empresa y es ahi donde debe estar ?
Expected loss (EL) = EAD × PD x LGDLa fórmula que quita el sueño a los analistas de riesgos es una tríada matemática:
Tengo la firme convicción de que la maestría técnica y el rigor en el dato son los únicos antídotos contra la incertidumbre en este mundo actual en transición y oportunidades.
La diferencia entre una empresa que mendiga capital y una que lo atrae es la capacidad de sus líderes para entender estas seis etapas de “La pirámide de la verdad” y presentar los datos —alternativos o tradicionales— con la elegancia de quien no tiene nada que ocultar y todo por ganar.
Una imagen de una parte del tablero de información en tiempo real que proporcionamos como herramienta a nuestros clientes. Un “Tablero de control en tiempo Real” que le avisa oportunamente si el involucrarse en una nueva actividad comercial, le resultará en unos meses en la necesidad Urgente de pedir al banco una linea de factoraje para “aguantar el plazo” al que le pagará su nuevo cliente, pero que Hoy aun es una información desconocida para Usted, Pero muy conocida por el sector. Entiendalo como información Macroeconómica traducida a la Microeconomía de su valiosísima empresa.
La integración de modelos de analítica avanzada e inteligencia artificial no es un anuncio de software, es el nuevo estándar de la alta dirección. El uso de estos “visores” permite al CFO dejar de ser un “contador glorificado” para convertirse en un verdadero arquitecto de valor. La tecnología financiera nos permite hoy lo que antes era impensable: que una empresa mediana mexicana sea evaluada con el mismo rigor y las mismas oportunidades que una corporación en Londres o Shanghái.
Incluso Benjamin Graham, el padre de la inversión de valor, insistía en el “margen de seguridad”. En una tesorería mexicana, ese margen no es solo dinero ocioso en el banco, es la capacidad de acceso a fuentes de liquidez alternativas antes de que el agua le llegue al cuello. No se busca el paraguas cuando ya empezó el aguacero; se construye un sistema de drenaje inteligente.
Conclusión
Entonces, tras reflexionar acerca de la líquidez y el triángulo de la verdad, sea honesto con usted y defina si su empresa es un roble o una estructura de papel mojado, le pregunto: ¿Está usted gestionando su negocio con las herramientas del siglo pasado mientras compite en el mercado del mañana? La brecha entre el éxito y el estancamiento no es la falta de capital, sino la falta de visión para utilizar la información que su propia empresa ya genera.